
 Duurzaam, Events, Pensioenakkoord, Producten
Pensioenadviseurs in het zonnetje (deel 3)
 Leestijd 3 minuten
Erwin Ente: 'Veel klanten zijn tevreden over hun verzekeraar'
Pensioenadviseurs hebben het druk met het omzetten van bestaande pensioenregelingen naar Wtp-proof regelingen. Dat moet immers moet op 1 januari 2028 gereed zijn. Sommige pensioenadviseurs zijn al flink gevorderd. Wat is hun geheim? “We hebben direct alle klanten in kaart gebracht”, aldus Erwin Ente van Lussenburg Advies uit Breda.
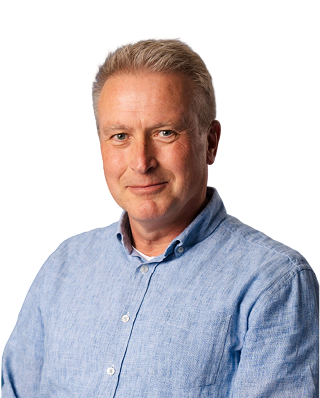
Al een flink deel van de werkgevers in jouw portefeuille is Wtp-proof. Hoe heb je dat mooie resultaat bereikt?
“Toen de nieuwe wetgeving bekend werd, hebben we direct alle klanten in kaart gebracht. We hebben een splitsing gemaakt in werkgevers met een vaste einddatum en werkgevers die een ‘abonnement’ bij ons hebben. Klanten met een vaste einddatum wil je natuurlijk per deze einddatum omgezet hebben om dubbele advieskosten te besparen. Al onze klanten zijn benaderd, voor 70% is de transitie al voltooid.”
Hoe pak je als adviseur de omzettingen naar de Wtp aan?
“Bij de jaarlijkse beheergesprekken met onze klanten hebben we de Wtp natuurlijk op de agenda gezet. En daarnaast is er veel in het nieuws geweest. Dat gaf ons de kans om werkgevers uit te leggen wat de voor- en nadelen waren. Een voordeel is dat de aanpassingen bij verzekerde regelingen beperkt zijn. Maar een werkgever moet wel de kosten voor advies gaan betalen en mogelijk werknemers gaan compenseren, afhankelijk van de keuzes die er gemaakt worden.”
“De doorlooptijd varieert natuurlijk. Bij een kort traject houd je twee gesprekken en breng je offerte uit. Dat kan binnen twee maanden klaar zijn. Maar je hebt ook bedrijven waar het langer duurt, daar kan de omzetting wel een jaar in beslag nemen. Denk aan bedrijven met buitenlandse ‘roots’, waar de Nederlandse pensioenwetgeving onbekend is.”
Wat zijn de belangrijkste keuzes die een werkgever moet maken?
“Een belangrijke keuze is: eerbiedigende werking of een vast percentage voor alle werknemers? En als je een vast percentage gaat hanteren, welk percentage dan? Wat is gebruikelijk in de markt? Werkgevers wilden niet te hoog gaan zitten, maar ook niet te laag. Als je niet kiest voor eerbiedigende werking is instemming nodig van de ondernemingsraad of personeelsvertegenwoordiging, moet je een transitieplan maken zijn er aanvullende kosten. Veel werkgevers maakten snel de keuze voor de makkelijkste oplossing: eerbiedigende werking.”
“Het omzetten van het partner- en wezenpensioen was vaak niet heel spannend. Veel werkgevers zien het belang in van een goede nabestaandendekking. Als dat goed geregeld is, wordt het enorm gewaardeerd.”
“De overstap naar andere pensioenverzekeraar, daar beginnen werkgevers liever niet aan. Veel klanten zijn tevreden over hun verzekeraar.”
Wat zijn zaken die de transitie voor jouw portefeuille vertragen? Waar lopen werkgevers tegenaan?
“Je hebt natuurlijk heel specifieke gevallen, neem een bedrijfsovername die net speelt. En ik hoor wel eens dat het lastig is om een UBO-omschrijving (Ultimate Beneficial Owner, red.) bij de KvK rond te krijgen. Dat werkgevers echt driemaal naar de KvK zijn gegaan om dingen aan te laten passen.”
Hoe ervaar je de samenwerking met Zwitserleven? Wat vind je van de hulpmiddelen voor de werkgever die wij hebben aangeboden?
“Wij maken niet veel gebruik van de hulpmiddelen van Zwitserleven, we berekenen de premie met onze eigen software. Maar we hebben veel contact met jullie klantmanagers. Die samenwerking is prima, ze denken mee in oplossingen, onder het motto ‘wat kan er wel’. Ze hebben altijd een goed onderbouwd verhaal richting klant. Wat ze ook goed doen is het vastleggen van de afspraken. Die afstemming loopt super.”
Dit artikel is gepubliceerd op
Misschien vindt u dit ook interessant:
Zwitserleven Adviseursbijeenkomst op 25 november
Scherp uw kennis aan tijdens de volgende Adviseursbijeenkomst van Zwitserleven op woensdag 25 november in Amersfoort.
Leestijd 2 minuten
Pensioenadviseurs in het zonnetje (deel 2)
Alle pensioenregelingen moeten op 1 januari 2028 voldoen aan de Wet toekomst pensioenen (Wtp). Sommige pensioenadviseurs zijn al flink gevorderd. Deel 2 van een serie.
Leestijd 3 minuten
Start Wtp-transitie van individuele pensioenregelingen
Ook individuele pensioenregelingen moeten worden aangepast aan de Wet toekomst pensioenen (Wtp). Daarom starten wij met de overgang van individuele werknemers naar een Wtp-proof pensioenoplossing
Leestijd 3 minuten
Webinar Expertsessie Beleggingen
Tijdens de Zwitserleven Expertsessie Beleggingen praten onze experts u in één uur bij over actuele ontwikkelingen en belangrijke veranderingen.
Leestijd 2 minuten
Athora Netherlands Halfjaarcijfers 2026
Athora Netherlands heeft haar financiële resultaten over het eerste halfjaar 2026 gepubliceerd. De cijfers laten een mooie groei zien en geven vertrouwen in de ontwikkelingen.
Leestijd 4 minuten
SSPF en Zwitserleven ontwikkelen uniek partnership voor keuze vast of variabel pensioen
Zwitserleven and Stichting Shell Pensioenfonds (SSPF) have entered into a partnership to offer (future) retirees a solid alternative in the new pension system.
Leestijd 2 minuten