 Duurzaam, Events, Pensioenakkoord, Producten
Pensioenadviseurs in het zonnetje (deel 2)
 Leestijd 3 minuten
Marlies Hensen: 'Volgend jaar al aan de slag met nieuwe werkgevers'
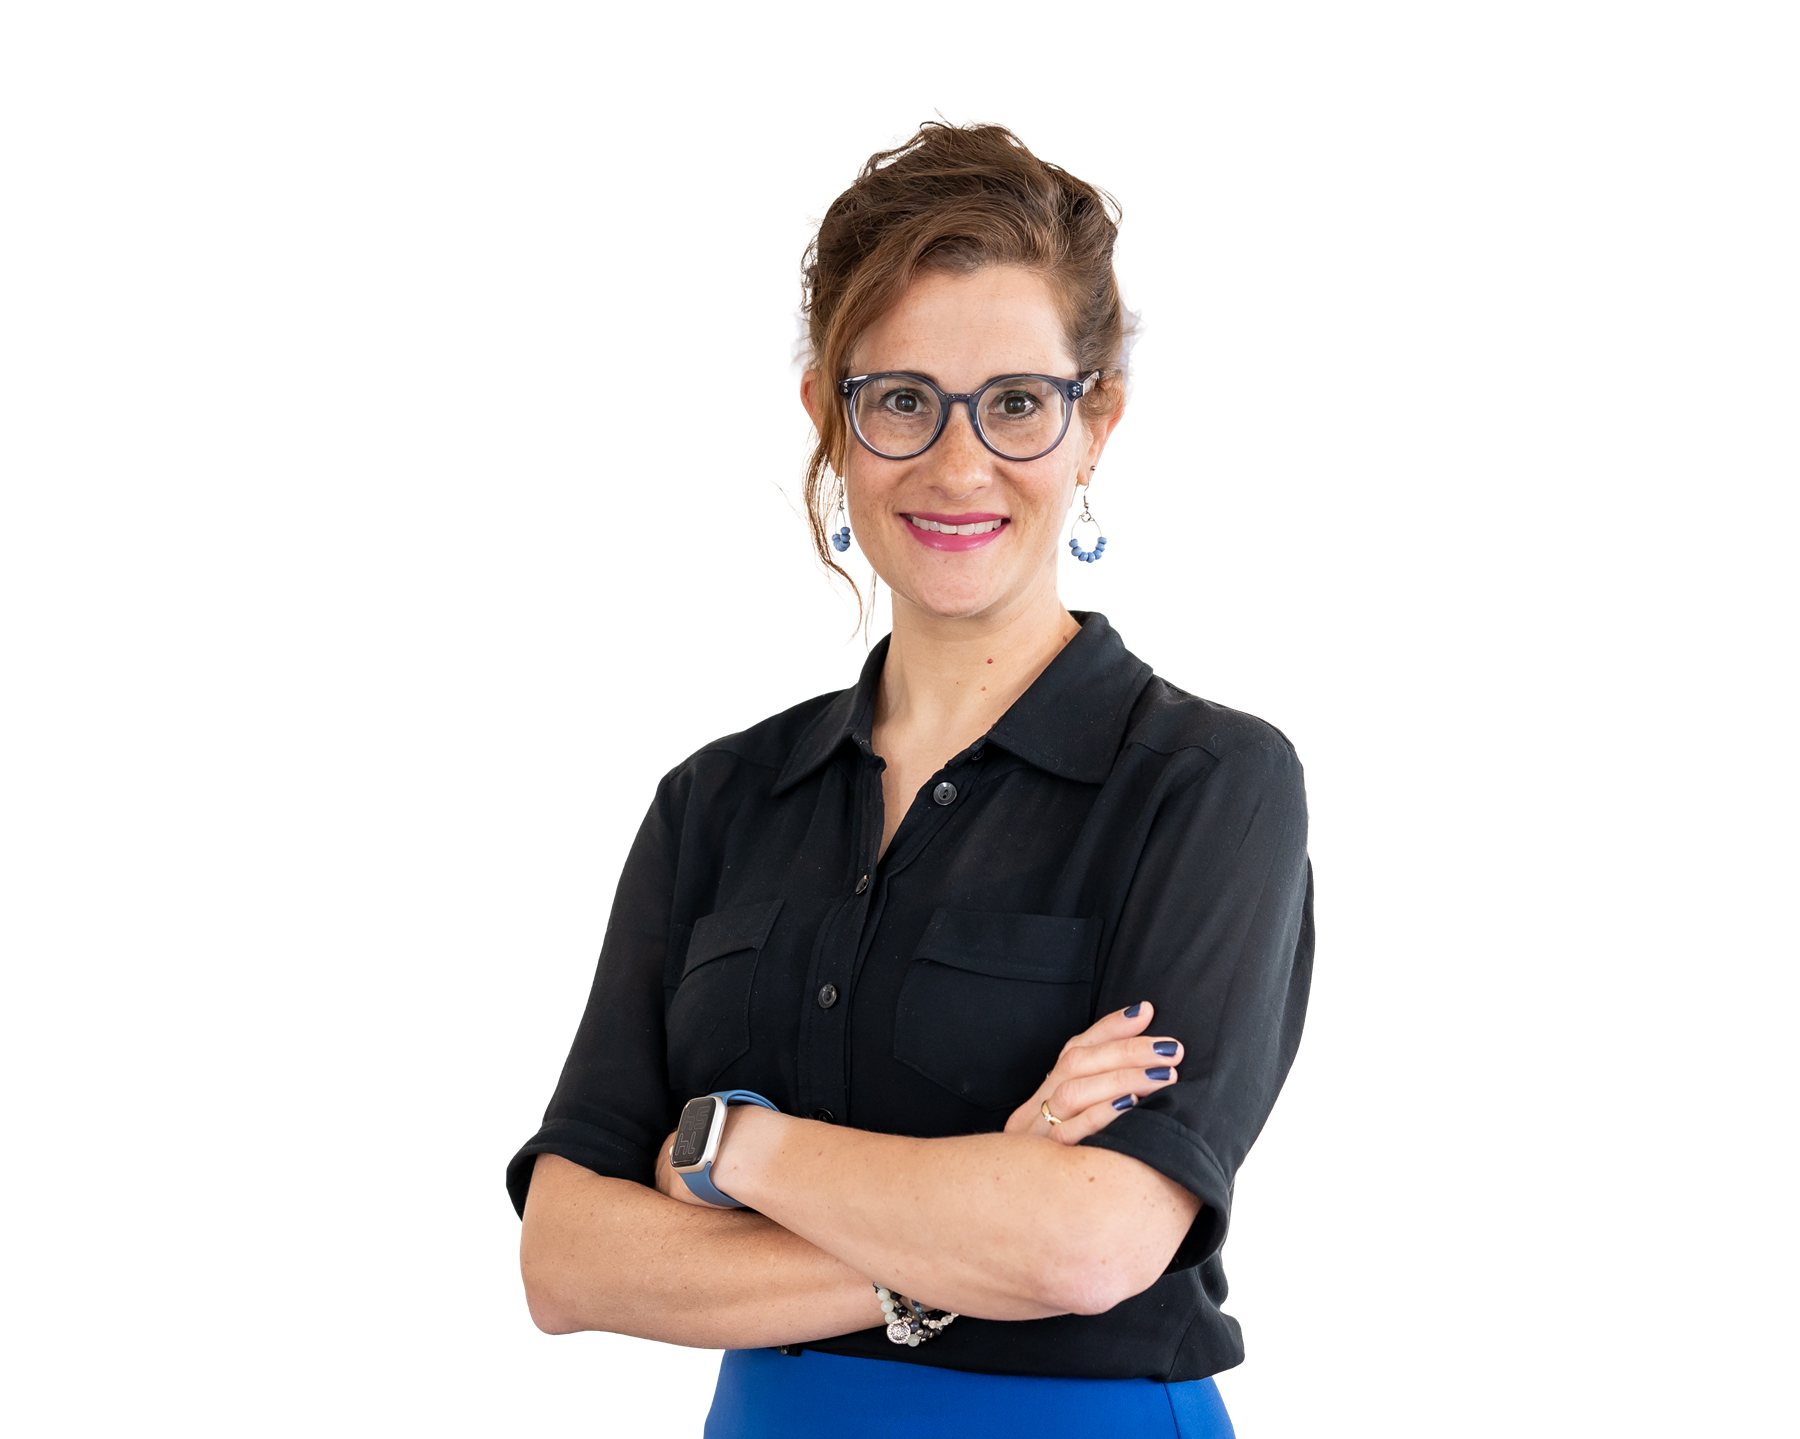
De agenda's van pensioenadviseurs lopen flink vol met afspraken. Het omzetten van bestaande pensioenregelingen naar Wtp-proof regelingen moet op 1 januari 2028 gereed zijn. Sommige pensioenadviseurs zijn al flink gevorderd. Wat is hun geheim? “We hebben een strakke planning gemaakt”, aldus Marlies Hensen van het Haarlemse bureau Herenvest (Söderberg & Partners).
Al een flink deel van de werkgevers in jouw portefeuille is Wtp-proof. Hoe heb je dat mooie resultaat bereikt?
“We zijn met 5 adviseurs al jaren bezig om de werkgevers voor te bereiden op wat komt. Vorig jaar oktober hebben we een strakke planning gemaakt. We verwachten eind van dit jaar al 85% van de werkgevers in onze portefeuille omgezet te hebben. Gelukkig zijn daar ook al de grote werkgevers bij, waar het transitietraject langer kan duren. Bijvoorbeeld omdat de ondernemingsraad (or) ook betrokken wordt in het proces. Met een or doen we vaak een ‘kickoff’, waarin we ze meenemen in het hele verhaal. We adviseren de or altijd om een eigen adviseur in te schakelen, die ze kan begeleiden. Als alles goed afgestemd is, zou zo’n instemmingsaanvraag van de werkgever een hamerstuk moeten zijn.”
“Onze strategie was: laten we tot 2026 zoveel mogelijk ‘eigen’ werkgevers helpen met een nieuwe pensioenregeling, zodat we in 2027 aan de slag kunnen met nieuwe werkgevers die bij ons aankloppen. En het mooie is, we verwelkomen ook in 2026 al veel nieuwe relaties!”
Hoe pak je als adviseur de omzettingen naar de Wtp aan?
“Met al onze klanten voeren we regelmatig servicegesprekken, dus ze waren al langer op de hoogte dat ze door de komst van de Wtp aan de slag moesten. We hebben een strakke planning gemaakt en de klanten gesegmenteerd. Voor een deel van de klanten is de omzetting naar een Wtp-proof regeling relatief eenvoudig. Die klanten hebben we een aantrekkelijk transitiepakket aangeboden. Dat houdt in dat we eenmaal een onlinegesprek houden en daarna alles afhandelen. Hun huidige pensioenregeling, bij dezelfde pensioenuitvoerder, is het uitgangspunt. Daarnaast spreken we gelijk af dat wij voortaan de keuzebegeleiding van de werknemers uitvoeren.”
Wat zijn de belangrijkste keuzes die een werkgever moet maken?
“Voor een werkgever is de basiskeuze: eerbiedigende werking of niet? Als je het zou uitrekenen, zien we dat ruim driekwart van de werkgevers kiest voor eerbiedigende werking. Zeker de Mkb-bedrijven. Dat levert minder weerstand op bij de bestaande werknemers. En het is ook financieel aantrekkelijker.”
Wat zijn zaken die de transitie voor jouw portefeuille vertragen? Waar lopen werkgevers tegenaan?
“Wat vertragend werkt: buitenlandse werkgevers die niet zoveel snappen van ons pensioenstelsel. En je hebt onwelwillende werkgevers. Ondernemers die sowieso niet zo geloven in het product pensioen. Je hebt ook werkgevers die moe zijn van allerlei veranderingen waar ze iets mee moeten. Om ook die groep te bereiken, hebben we voor de zomerperiode een eerste, aangetekende mailing verstuurd.”
Hoe ervaar je de samenwerking met Zwitserleven? Wat vind je van de hulpmiddelen voor de werkgever die wij hebben aangeboden?
“De samenwerking is prima, er wordt meegedacht en offertes worden snel verstrekt. Het adviseursportaal is een mooie toevoeging, bijvoorbeeld het Wtp-dashboard. Dat geeft ook anderen inzicht in hoe goed je bezig bent.”
“De nieuwsbrief voor werkgevers is ook heel nuttig. Ik snap dat jullie daarnaast mailings versturen om werkgevers te activeren. Maar waar ik wel tegenaan loop is dat er ook mailings worden verstuurd aan werkgevers met wie ik al in gesprek ben over de transitie. Terwijl ik veel contact heb met mijn klantmanager bij Zwitserleven. Maar goed: beter te veel mailings dan te weinig.”
Dit artikel is gepubliceerd op
Misschien vindt u dit ook interessant:
Start Wtp-transitie van individuele pensioenregelingen
Ook individuele pensioenregelingen moeten worden aangepast aan de Wet toekomst pensioenen (Wtp). Daarom starten wij met de overgang van individuele werknemers naar een Wtp-proof pensioenoplossing
Leestijd 3 minuten
Webinar Expertsessie Beleggingen
Tijdens de Zwitserleven Expertsessie Beleggingen praten onze experts u in één uur bij over actuele ontwikkelingen en belangrijke veranderingen.
Leestijd 2 minuten
Athora Netherlands Halfjaarcijfers 2026
Athora Netherlands heeft haar financiële resultaten over het eerste halfjaar 2026 gepubliceerd. De cijfers laten een mooie groei zien en geven vertrouwen in de ontwikkelingen.
Leestijd 4 minuten
SSPF en Zwitserleven ontwikkelen uniek partnership voor keuze vast of variabel pensioen
Zwitserleven and Stichting Shell Pensioenfonds (SSPF) have entered into a partnership to offer (future) retirees a solid alternative in the new pension system.
Leestijd 2 minuten
Pensioenadviseurs in het zonnetje (deel 1)
Alle pensioenregelingen moeten op 1 januari 2028 voldoen aan de Wet toekomst pensioenen (Wtp). Sommige pensioenadviseurs zijn al flink gevorderd. Deel 1 van een serie.
Leestijd 3 minuten
Nieuwe fondsen opgenomen in VrijBeleggen
Het beleggingsaanbod van VrijBeleggen is uitgebreid met 4 nieuwe passieve aandelenfondsen.
Leestijd 1 minuten