
Bijna met pensioen
Variabel pensioen
Met het Zwitserleven Variabel Pensioen blijf je beleggen met (een deel van) je pensioenkapitaal nadat je met pensioen bent gegaan.
Kans op een hoger pensioen?
Met het Zwitserleven Variabel Pensioen blijf je beleggen met (een deel van) je pensioenkapitaal. Daardoor heb je ieder jaar een ander pensioeninkomen. Dit kan dan hoger of lager uitvallen. Ons variabel pensioen hoeft trouwens niet helemaal variabel te zijn. Je kiest zelf hoeveel risico je wil lopen.
- Kans op een hoger pensioeninkomen.
- Bepaal zelf de verhouding tussen vast pensioen en beleggen.
- Je pensioeninkomen blijft ieder jaar een heel jaar gelijk.
In 1 minuut uitgelegd
Weten wat vast of variabel pensioen inhoudt? We leggen je het in 1 minuut uit.
Zo regel je het
Het Zwitserleven Variabel Pensioen is een ingewikkeld financieel product. Daarom kun je dit alleen via een financieel adviseur afsluiten. Die kijkt naar jouw persoonlijke situatie en of een Zwitserleven Variabel Pensioen bij je past.
-
Vanaf 6 maanden voor je pensioendatum maak je een keuze in MijnZwitserleven.
-
De offerte krijg je via een onafhankelijk adviseur.
-
Onderteken de offerte en ontvang je variabel pensioeninkomen.
Hulp bij je keuze
Met een Zwitserleven Variabel Pensioen blijf je (een deel van) je pensioenkapitaal beleggen. De resultaten van deze beleggingen zorgen ervoor dat je pensioeninkomen hoger of lager kan worden.
Voordelen
- Kans op een hoger pensioen door goede beleggingsresultaten.
- Mogelijk minder verlies van koopkracht, omdat je kunt blijven profiteren van rendement.
Nadelen
- Bij tegenvallende resultaten daalt je pensioeninkomen.
- Je weet telkens maar voor één jaar hoeveel pensioen je krijgt.
Past bij je als
- je bereid bent met (een deel van) je pensioenkapitaal te beleggen voor de kans op een hoger pensioeninkomen. En het risico kan dragen van een lager pensioen.
- je geen financiële problemen krijgt als je pensioeninkomen daalt door tegenvallende resultaten.
- je het renterisico liever spreidt en niet afhankelijk wilt zijn van de marktrente op het moment dat je met pensioen gaat.
Past niet bij je als
- je zekerheid wil hebben over de hoogte van je pensioeninkomen.
- je niet comfortabel bent met risico en marktschommelingen.
- je financiële problemen krijgt als je pensioeninkomen daalt door tegenvallende beleggingsresultaten.
-
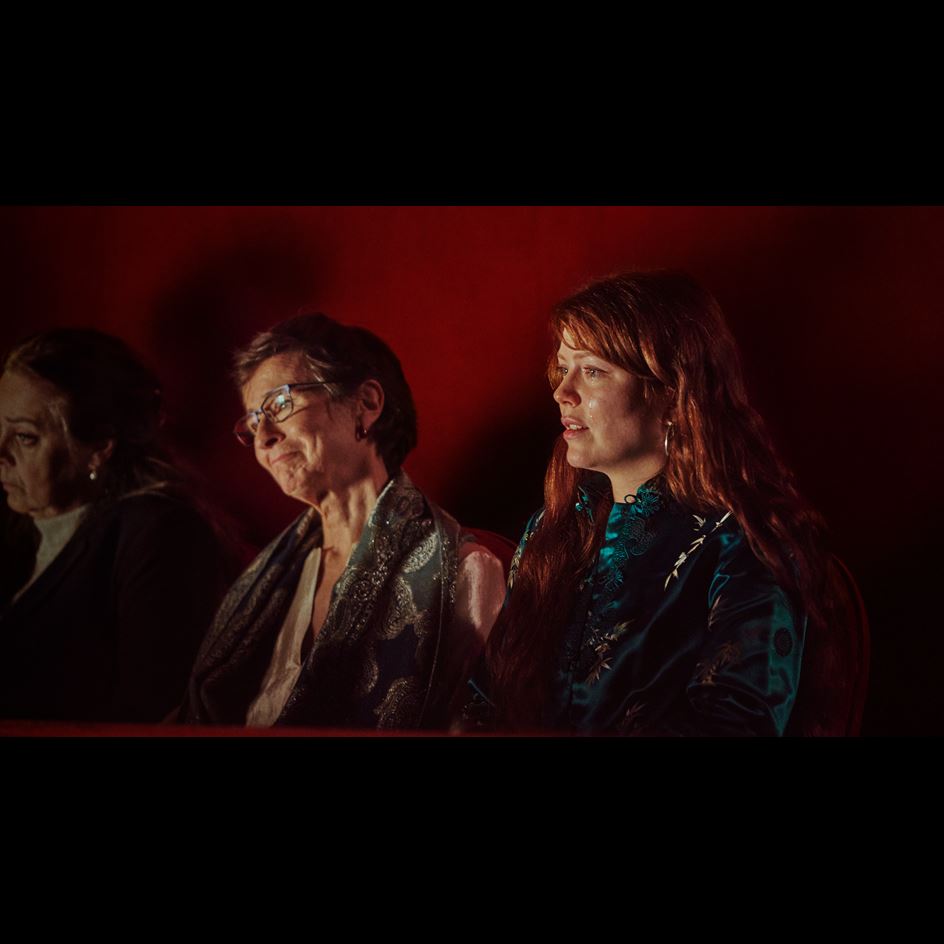
Thea wil liever een variabel pensioen
“Ik koos voor 100% variabel. Mijn partner heeft een goed pensioen. Met dat van mij konden we dus wel wat risico nemen.”
-
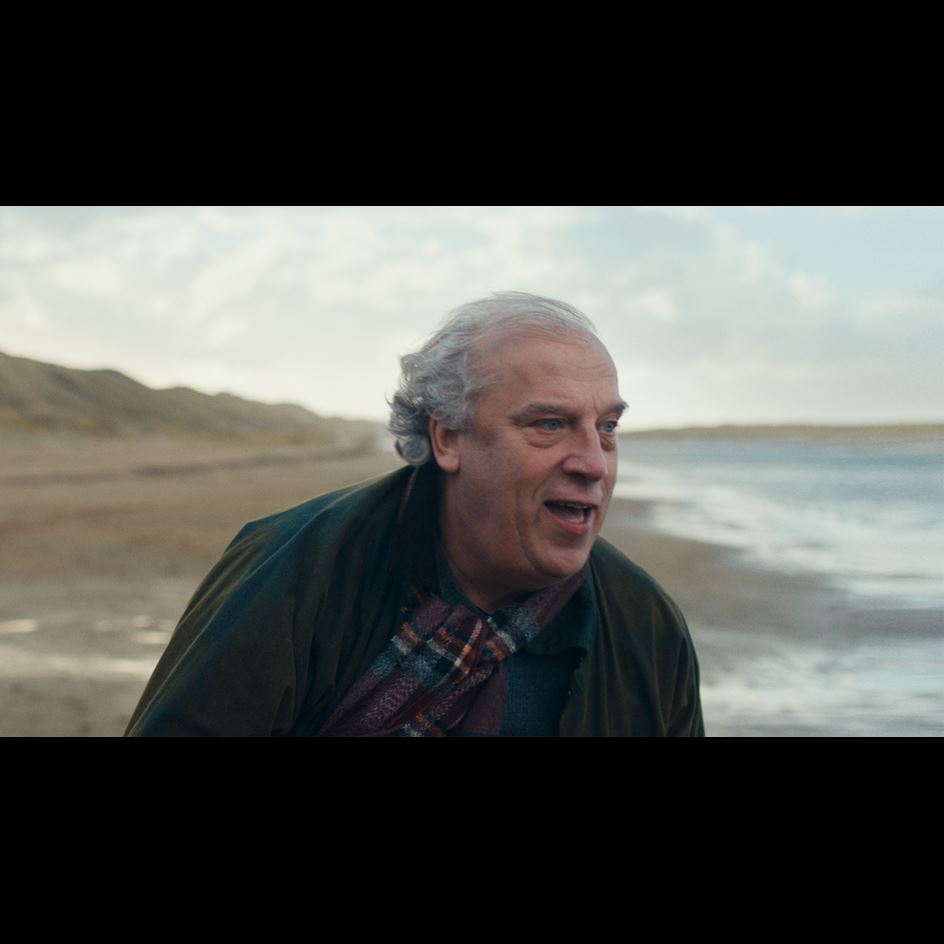
Anton wil liever een vast pensioen
“Ik koos voor een vast pensioen. Het is het enige pensioen dat ik heb en ik wil liever wat meer zekerheid de komende jaren. Ik weet precies hoeveel ik ontvang en dat geeft mij gewoon rust.”
‘Erg flexibel en in te richten naar eigen wens. Eén van de voordelen bij Zwitserleven is dat je beleggingsprofiel aangepast kan worden van offensief naar defensief als dat blijkt uit je profieltest.’